Съотношението Loan-To-Value (LTV) е един от най-важните показатели, които банките и кредитните институции използват, за да оценят риска при отпускане на ипотечен кредит. То показва каква част от стойността на имота финансирате чрез заем и може да повлияе пряко върху лихвения процент, изискванията за застраховка и условията по кредита. Разбирането на LTV е ключово за всеки, който планира покупка на имот, рефинансиране или ползване на натрупан собствен капитал. От Oximo сме подготвили кратък материал, който да Ви запознае с материята:
Какво е Loan-to-Value (LTV) показател?
Съотношението Loan-To-Value (LTV / дълг-стойност) е ключов показател за кредитния риск, който банките и финансовите институции анализират преди одобряване на ипотечен кредит. То сравнява размера на заема с пазарната стойност на имота, който служи като обезпечение.
Кредитите с високо LTV съотношение обикновено се разглеждат като по-рискови, тъй като кредитополучателят финансира по-голяма част от покупката чрез заем и влага по-малко собствени средства. Поради това, ако ипотеката бъде одобрена при високо LTV, тя често е с по-висока лихва.
В допълнение, при висок Loan-To-Value кредиторите могат да изискват сключване на частна ипотечна застраховка, която защитава финансовата институция в случай на неизпълнение на задълженията от страна на кредитополучателя.
Бележка: За да научите повече за предизвикателствата при сдобиването с ипотека, прочетете нашата публикация „Изисквания за ипотечен кредит“.
Как да изчислим Loan-to-Value?
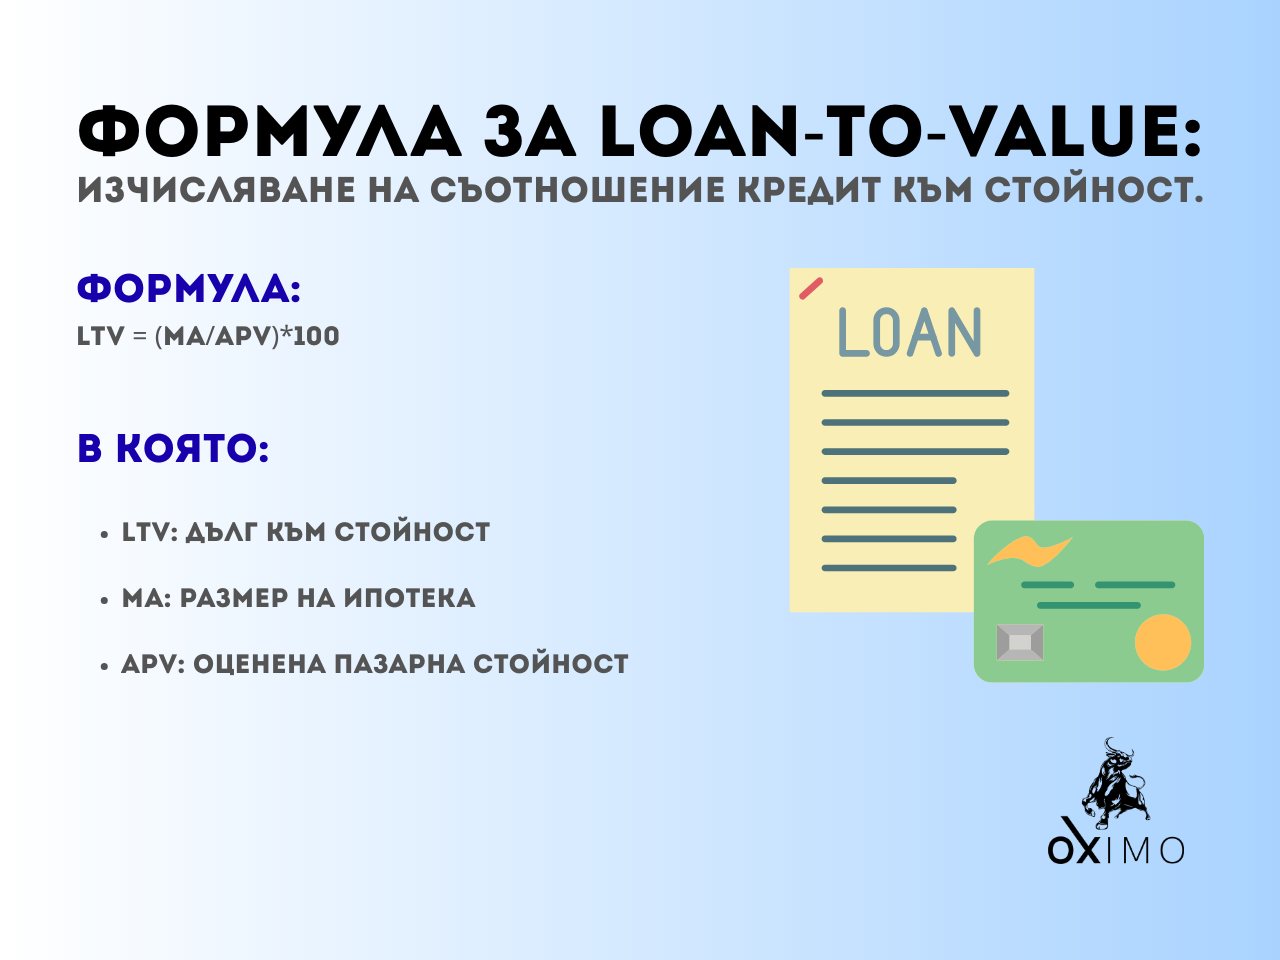
Изчисляването на Loan-To-Value е важен процес за всеки купувач на имот, тъй като дава ясна представа за нивото на финансиране спрямо стойността на обезпечението. Използва се следната формула:
LTV = (MA/APV)*100, в която:
- LTV: Дълг към стойност (Loan-to-Value);
- MA: Размер на ипотека (Mortgage Amount);
- APV: Оценена пазарна стойност на имота (Appraised Property Value)
Т.е. формулата трябва да изглежда по следния начин:
LTV = (Размер на ипотека / Оценена пазарна стойност на имота) × 100
Примерна задача:
Ако купувате жилище с оценена стойност 150 000€ и направите първоначална вноска от 22 500€ (изискванията на БНБ за минимална вноска в размер на 20%), размерът на ипотеката ще бъде 127 500€.
Дадено в задачата:
MA = 127 500€;
APV = 150 000€;
LTV = ?
Решение: LTV = (MA/APV)*100 = (127 500/150 000)*100 = 85%
В този случай Loan-To-Value е 85%, което показва, че финансирате по-голямата част от покупката чрез заем, а това може да доведе до по-високи лихвени проценти и изискване за допълнителна ипотечна застраховка.
Как работи Loan-to-Value?
Loan-To-Value е ключов показател, който кредиторите използват, за да оценят риска при отпускане на ипотечен кредит. Той играе важна роля при покупка на ново жилище и при рефинансиране на съществуваща ипотека или при теглене на заем срещу вече натрупан собствен капитал във физически актив (апартамент, къща, земя, търговска площ и т.н.).
Когато LTV показателят е висок, т.е. заемът покрива почти цялата оценена стойност на имота, кредиторите го разглеждат като сигнал за повишен риск. Причината е, че купувачът има малка собственост (equity) в жилището, което увеличава вероятността заемът да бъде просрочен.
В случай на непогасяване на кредита и последващо изземване (foreclosure), банката може да се сблъска с трудности при продажбата на цена, която да покрие остатъка от дълга и да реализира печалба.
Защо LTV е важен?
Loan-To-Value е показател, който може да определи реалната цена на финансирането в дългосрочен план. Колкото по-нисък е LTV, толкова по-малък е рискът за кредитора и толкова по-изгодни могат да бъдат предложените Ви лихвени проценти, такси и допълнителни условия.
Разбирането на това съотношение Ви дава предимство при преговорите с банките, като Ви позволява да планирате оптимална първоначална вноска и да минимизирате разходите по кредита. Ниският LTV означава по-малка зависимост от финансиране, по-висока собственост в имота още от началото и по-малък риск при евентуални пазарни колебания.
В дългосрочен план правилното управление на показателя може да Ви помогне да изградите по-устойчива финансова позиция. Ако желаете да получите консултация при покупката на имот от Oximo, попълнете нашия формуляр.